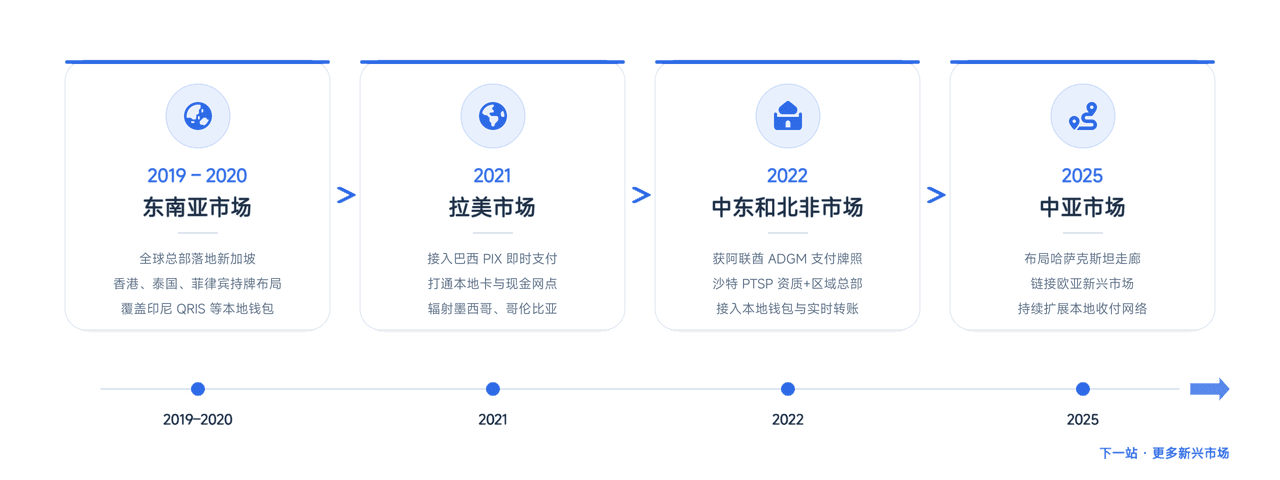
东南亚支付的核心答案是"本地化":在泰国要接PromptPay和TrueMoney,在菲律宾要接GCash和Maya;对中国出海商户而言,还需要一家持有当地央行牌照的服务商来打通合规与结算。PayerMax 在两国均持有央行颁发的支付牌照,本地支付方式覆盖率达 96% 以上。以下从市场格局、支付方式结构、业态差异、合规要求、落地方案五部分展开。
要点速览:
- 泰国:银行转账(含 PromptPay)占支付量 44%,电子钱包 30%(综合 Statista 2023、Worldpay、Bank of Thailand 数据)。
- 菲律宾:线上电商中数字钱包占 39%、货到付款 19%;线下销售点现金仍占 41%(Worldpay《Global Payments Report 2025》)。
- 只接银行卡会错过两国大部分支付场景:泰国需覆盖 PromptPay、TrueMoney 等,菲律宾需覆盖 GCash、Maya、GrabPay。
- 在两国收单需当地央行牌照,中国商户可通过持牌服务商承接,无需单独设立当地主体。
东南亚数字支付市场现状
东南亚数字经济持续高速增长。据 Google、淡马锡、贝恩《2025 年东南亚数字经济报告》(e-Conomy SEA 2025),2025 年东南亚数字经济 GMV 预计突破 3,000 亿美元,同比增长约 15%;数字支付总交易规模(GTV)预计突破 1 万亿美元,超 60% 的交易已实现数字化。其中,菲律宾数字支付 GTV 约 1,500 亿美元(+20%),泰国约 1,630 亿美元(+11%)。
在电商、游戏、数字商品出海潮的推动下,支付的多样性和本地化特征日益显著:支付方式因国而异,且与当地监管深度绑定——没有一套方案可以通吃整个东南亚。其中泰国与菲律宾是出海商户关注度最高的两个市场,但两者的支付结构截然不同。
泰国支付市场:PromptPay主导的转账体系
泰国是东盟第二大经济体,2024 年 GDP 约 5,268 亿美元,同比增长 2.5%。电商市场同样高速增长:据泰国电子商务协会(THECA)数据,2024 年泰国电商市场规模约 1.1 万亿泰铢(约 320 亿美元),同比增长 14%,预计 2027 年达 1.6 万亿泰铢,2025 年电商用户规模约 4,350 万;另据墨腾创投《2026 东南亚电商报告》,2025 年泰国平台电商 GMV 达 355 亿美元,同比增速 51.8%,领跑东南亚。
更值得注意的是泰国的支付结构:它是东南亚非现金支付普及率最高的国家之一(Visa 调查显示 89% 的泰国消费者日常使用无现金支付),也是全球少有的银行转账主导线上支付的市场——PromptPay 关联账户超 7,000 万,银行转账占电商支付的 44%(Worldpay,2025),2025 年数字支付 GTV 约 1,630 亿美元(+11%)。这与多数国家"钱包和卡为主"的支付结构明显不同。
PromptPay:泰国央行背书的“国家队”
PromptPay 是泰国央行(Bank of Thailand)推出的实时支付系统,核心设计是"用手机号或公民身份证号代替银行账号"发起转账,用户无需输入繁琐的卡号,银行间转账免费且实时。凭借这一设计,PromptPay 已成为泰国支付市场最主要的银行转账通道。对商户而言,"银行转账"在泰国不是落后选项,而是与电子钱包并行的主流支付方式,收单方案两类都必须支持。
支付方式占比:银行转账44%,电子钱包30%
从宏观结构看,泰国市场呈"转账为主、钱包为辅、卡类补充"的格局:
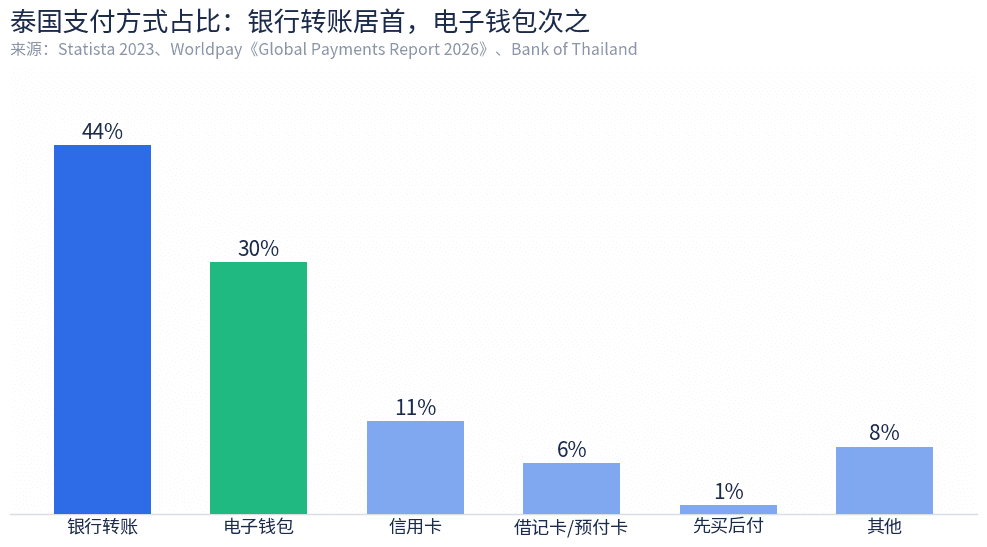
这一结构对商户的直接启示是:只做电子钱包会丢掉泰国近一半的支付场景,PromptPay和银行转账通道是必选项。
主流电子钱包:TrueMoney 领跑,ShopeePay、GrabPay 跟进
泰国电子钱包呈"一大多强"格局:TrueMoney 是领先的电子钱包(依托便利店充值网络,覆盖大量现金偏好人群);ShopeePay 和 GrabPay 是主要电商系钱包;Rabbit LINE Pay 依托 LINE 生态拥有稳定用户群;银行系数字钱包以 Krungthai NEXT、Paotang 为代表。
从整体格局看,泰国支付市场玩家众多:银行端有 SCB、KBank、Krungthai、Krungsri、Bangkok Bank 五大行;卡组织覆盖 Visa、Mastercard、银联、JCB、运通;运营商侧有 AIS、dtac、TrueMove H 提供话费支付;线下还有 Big C、Lotus's 等 OTC 渠道,以及支付宝、微信支付等选项——百花齐放,也意味着商户自建通道的成本极高,聚合接入是更现实路径。
商户接入泰国支付的三个检查点:
- 是否支持 PromptPay 扫码和转账两种发起方式
- 钱包覆盖是否包含 TrueMoney 的高频使用场景(便利店充值、话费支付)
- 结算是否支持泰铢本地结算,减少二次换汇成本
菲律宾支付市场:数字钱包线上第一,现金仍主导线下
菲律宾是东南亚第二大人口国,2025 年初人口约 1.16 亿,年龄中位数仅 26 岁,年轻人口占比高。电商市场持续高速扩张:据 IMARC Group 数据,2024 年菲律宾电商市场规模约 245 亿美元,预计 2033 年将达约 756 亿美元,2025–2033 年复合年增长率约 14%;另据 Ken Research,2024 年菲律宾活跃网购用户约 4,940 万(占互联网用户 57%),2025 年增至约 5,430 万。
菲律宾线上与线下的支付结构差异极大,这是它与泰国最本质的不同:
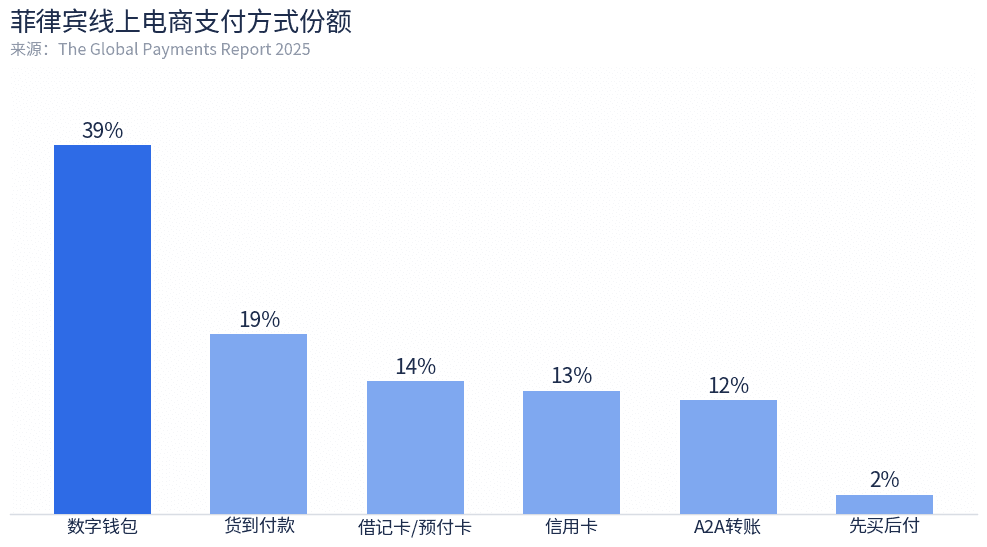
线上场景中,数字钱包是第一大支付方式,占电商交易额约 39%(Worldpay《全球支付报告 2025》);其中 GCash 占据约 89% 的数字钱包市场份额(IDC InfoBrief 2026),成年人口渗透率约 80%。货到付款(COD)占 19%,仍是重要补充。同时,由 InstaPay 和 PESONet 推动的账户对账户(A2A)支付正成为增长最快的支付方式——InstaPay 交易量从 2021 年的约 4.5 亿笔增至 2025 年的约 46.6 亿笔,四年增长近 10 倍。
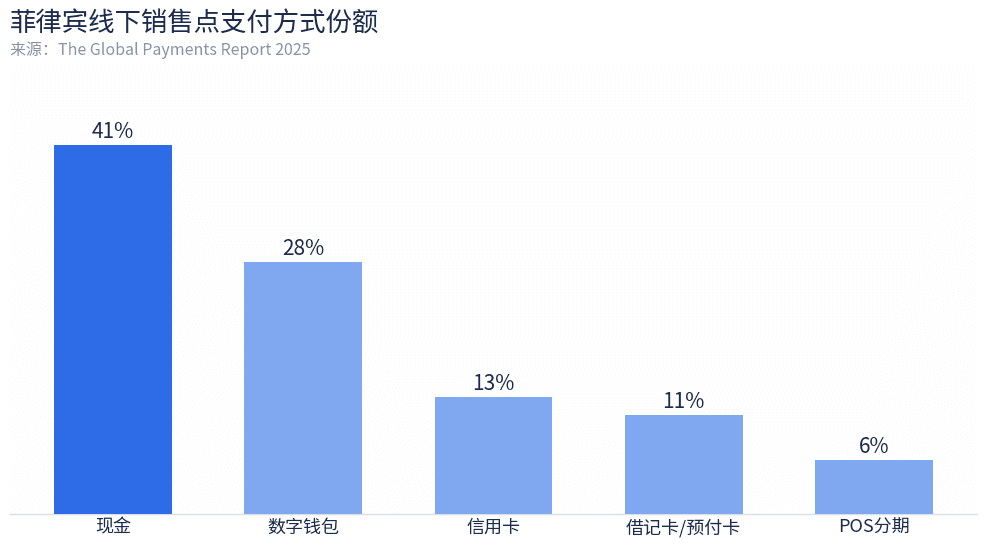
线下场景则完全不同:现金仍占 41% 主导,数字钱包 28% 次之。
对商户的启示:菲律宾线上业务以数字钱包为首要通道,线下则必须为现金场景预留方案;"钱包+线下充值网络"并存将是长期格局。
GCash:菲律宾最大的移动支付平台
GCash 由 Globe 旗下金融科技子公司 Mynt 推出,是菲律宾最大的移动支付平台:注册用户超 9,000 万,全国合作商户超 500 万,市场覆盖率约 73%。功能覆盖转账、银行间转账、国内外汇款、话费充值、QR Pay、账单支付、Web Pay 等全场景,是菲律宾收单必须覆盖的第一钱包。
Maya:第二大金融科技公司,PLDT 与腾讯加持
Maya(原名 PayMaya)由 Voyager 公司推出,是菲律宾第二大金融科技公司。2018 年 10 月,腾讯联合 KKR 对 Voyager 投资 1.75 亿美元;主要股东包括菲律宾电信巨头 PLDT 与腾讯。注册用户超 4,700 万,合作商户超 500 万,与 GCash 并称菲律宾钱包"双寡头"。
GrabPay:Grab 生态的支付延伸
GrabPay 是东南亚互联网巨头 Grab 旗下支付平台,获菲律宾央行电子货币发行商(EMI)许可证后扩展本地业务,除 Grab 生态内支付外,还支持商家支付、账单支付、转账和 GrabPay Card。GrabPay 在东南亚注册用户约 1.15 亿,在菲律宾市场份额约 7.5%。
电商、游戏、数字商品的支付需求有什么不同
| 业态 | 核心诉求 | 泰国侧重 | 菲律宾侧重 |
| 跨境电商 | 多渠道收款、汇兑成本 | PromptPay、银行转账 + TrueMoney | GCash、Maya + GrabPay |
| 游戏出海 | 小额高频、支付成功率 | TrueMoney、Rabbit LINE Pay + 运营商支付 | GCash、GrabPay |
| 数字商品 | 合规外链支付、费率透明 | PromptPay + 本地收单资质 | Maya、GrabPay + 本地化结算 |
中国商户在泰菲收单的合规门槛
在泰国和菲律宾开展支付业务,当地央行牌照是硬性门槛:
| 市场 | PayerMax牌照 | 获批时间 | 许可范围 |
| 泰国 | 泰国央行 | 2021年4月 | 本地收单收款、跨境支付及外汇业务 |
| 菲律宾 | 央行管理的支付系统运营商(OPS)牌照 | 2022年9月 | 支付运营系统、本地收单、跨境支付及外汇业务 |
对商户而言,这意味着两点。第一,泰国的支付业务受泰国央行(Bank of Thailand)监管,菲律宾的支付系统运营商和电子货币发行商由菲律宾央行(BSP)发牌监管,外国商户通常不直接接入本地支付通道,而是通过持牌的本地服务商接入。第二,KYC/AML(客户尽职调查与反洗钱)要求贯穿收单全流程,商户需要配合完成身份与业务资质审核。
PayerMax东南亚支付方案
泰国方案:持牌合规 + PromptPay直合作 + 免密支付
- 本地持牌,合规高效:持泰国央行颁发的支付牌照,支付全流程合规安全
- 与 PromptPay 本地合作:与泰国最主要的支付方式 PromptPay 直接合作,保障通道稳定性与成功率
- 主流支付方式全覆盖:钱包、网银、运营商等多种收单/出款方式,全面覆盖泰国主流支付市场
- 与本地 Top3 银行合作:合作银行市场占有率超 50%,全面保障支付成功率及稳定性
- 支持免密支付(Direct Debit):一次授权后,二次支付无需密码/OTP 验证,实时扣款,有助于提升订阅、游戏充值等高频场景的转化
- 本地化团队:提供风控、财税一体化服务,助力商户在当地顺利展业
菲律宾方案:收付一体 + 全方式覆盖 + 深度出款网络
- 本地持牌,合规高效:持菲律宾央行 OPS 牌照,获当地监管认可
- 收付一体,降低外汇成本:支持本币及全球收付一体化,商户可按需选择多币种结算方式,提高资金使用效率
- 主流支付方式全覆盖:本地钱包、银行转账、运营商等多种收单方式,覆盖菲律宾主流支付场景
- 多样化出款:支持 73 家银行转账、5 大主流钱包及 7 大主流运营商出款,满足全场景资金下发需求
- 本地深度合作主流钱包 GCash:保证通道成功率与稳定性,助力商户快速打开菲律宾市场
- 本地化团队:提供风控、财税一体化服务,提供全方位支持保障
常见问题(FAQ)
Q1:东南亚数字支付市场规模有多大?
A:2024 年东南亚数字贸易总额预计达 2,630 亿美元,同比增长 15%;预计 2030 年整体数字经济规模达 2 万亿美元。
Q2:泰国用户主要用什么方式付款?
A:银行转账(含 PromptPay)占比约 44%,电子钱包约 30%,两者合计超过七成;信用卡和借记卡是补充。商户接入泰国支付,PromptPay 和主流钱包缺一不可。
Q3:PromptPay 直连和普通通道有什么区别?
A:直连意味着与 PromptPay 系统本地直联,少了中间转接环节,通道稳定性和支付成功率更有保障——对支付成功率敏感的订阅、游戏类业务尤其重要。
Q4:GCash是什么?有多大用户规模?
A:GCash 是菲律宾最大的移动支付平台,由 Globe 旗下 Mynt 公司运营,注册用户超 9,000 万,合作商户超 500 万,市场覆盖率约 73%,支持转账、扫码、账单、汇款等全场景。
Q5:菲律宾线上和线下的支付结构有什么不同?
A:线上电商中数字钱包是第一大方式(39%),其中 GCash 最受欢迎;线下销售点现金仍占 41% 主导。做菲律宾市场要线上钱包与线下现金方案并重。
Q6:在泰国、菲律宾做支付业务必须持牌吗?
A:是的。泰国需泰国央行授权,菲律宾需央行管理的 OPS 牌照。PayerMax 分别于 2021 年 4 月和 2022 年 9 月取得两地牌照。
Q7:Direct Debit 免密支付适合什么场景?
A:适合订阅续费、游戏充值、定期扣款等高频复购场景:用户首次授权后,后续支付无需重复输入密码或 OTP,扣款实时完成,可显著提升二次支付转化率。目前 PayerMax 在泰国支持的 Direct Debit 支付方式中,SCB 渠道限额取决于发卡银行,KBank 渠道最高可达 500 万泰铢。
Q8:没有当地主体可以在泰国、菲律宾收单吗?
A:可以。在泰国和菲律宾,外国商户通常通过持有当地牌照的服务商接入本地支付,由服务商承接监管准入、结算与合规,商户无需单独设立当地主体。PayerMax 持有泰国央行授权及菲律宾央行 OPS 牌照,可直接以服务商资质承接收单。
Q9:在东南亚收单的费用是怎样的?
A:费率因支付方式、市场和交易量而异,钱包、银行转账和银行卡的定价不同。
各支付方式的单笔费率、换汇与结算费、出款费以及最低交易量要求也不同。具体报价可联系我们的商务团队。